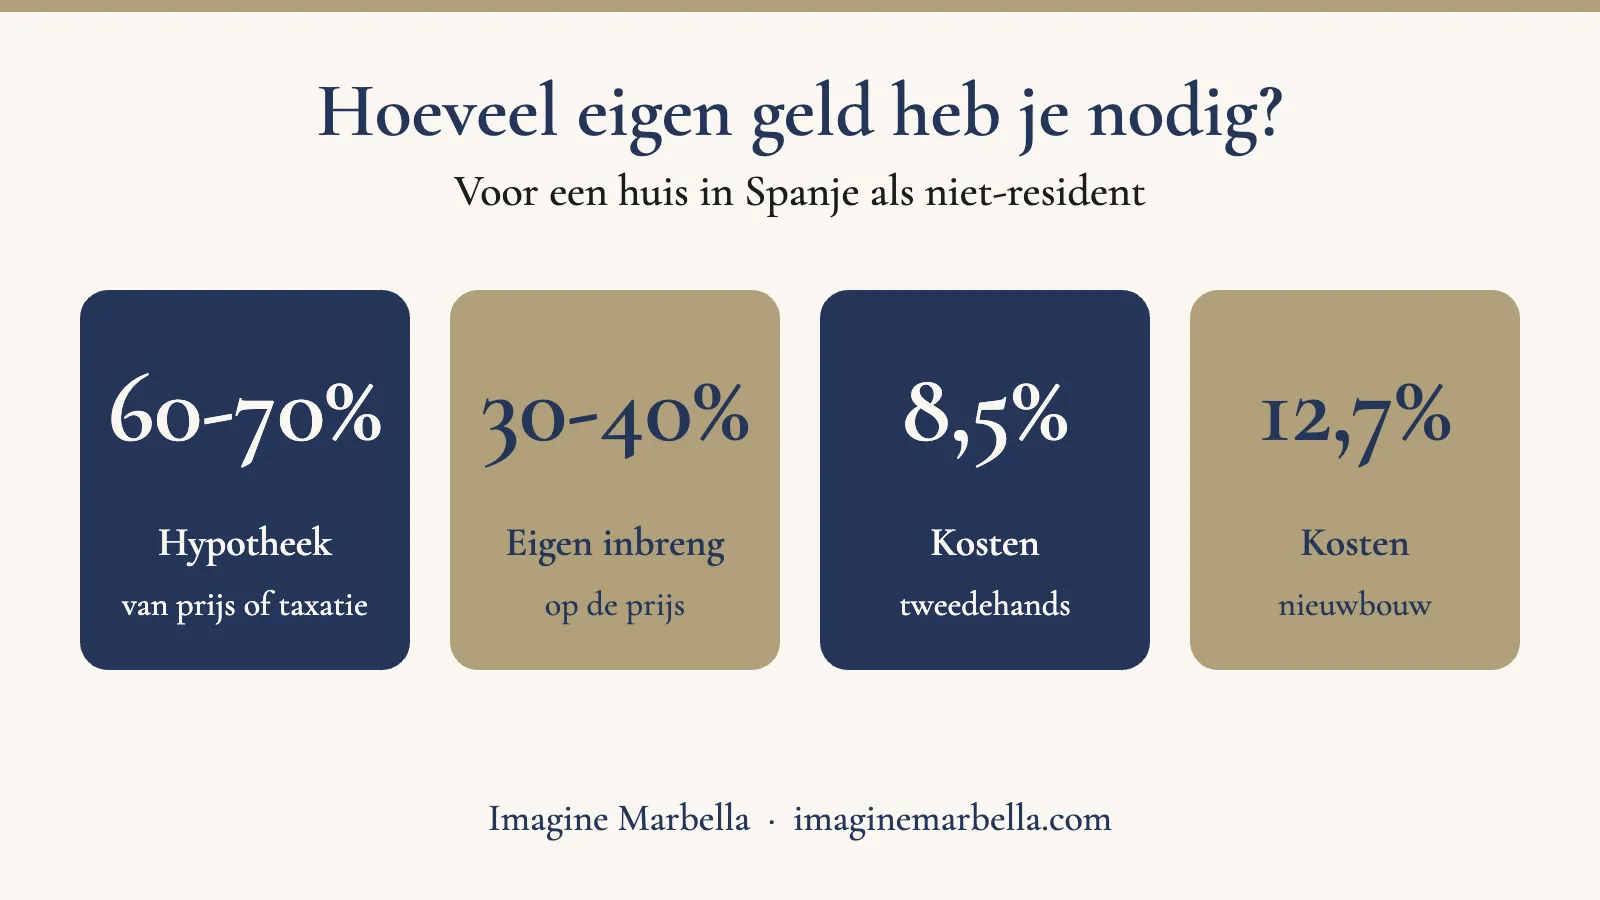
En bref : pour un non-résident de l'UE, une banque espagnole finance généralement 60 à 70 % du prix d'achat ou de la valeur d'expertise, la plus basse des deux. Vous apportez donc 30 à 40 % du prix vous-même, plus les frais d'achat: environ 8,5% pour un bien ancien sur la Costa del Sol et environ 12,7% dans le neuf. Pour un bien de 500 000 euros, il vous faut donc environ 193 000 à 243 000 euros d'apport.
« Combien dois-je apporter ? » C'est l'une des premières questions que l'on nous pose, à juste titre. En Espagne, les banques prêtent moins aux non-résidents que ce à quoi vous êtes habitué chez vous. Le savoir à l'avance permet de mieux planifier, de négocier sereinement et d'éviter les surprises dans les dernières semaines avant l'acte.
Dans cet article, nous faisons le calcul concret, avec des chiffres de guides espagnols mis à jour en 2026. Un prêt est toujours sur mesure : votre banque décide selon vos revenus, vos dettes et le bien. Utilisez donc ces chiffres comme point de départ, pas comme offre.
Combien une banque espagnole prête-t-elle aux non-résidents ?
| Votre situation | Financement maximal (indicatif) |
|---|---|
| Résident fiscal en Espagne | jusqu'à environ 80 % |
| Non-résident de l'UE ou de l'EEE (comme la France ou la Belgique) | 60 à 70 % |
| Non-résident hors UE (par exemple Royaume-Uni, États-Unis) | 50 à 60 % |
Le pourcentage s'applique à la valeur la plus basse entre le prix d'achat et l'expertise. Si la banque estime le bien en dessous du prix, votre apport augmente. La banque examine aussi votre taux d'endettement: l'ensemble de vos mensualités, y compris le nouveau prêt et d'éventuels emprunts dans votre pays, doit idéalement rester sous environ 35 % de vos revenus nets.
La durée est aussi plus courte que ce que vous connaissez : pour les non-résidents, en général 20 à 25 ans, et le prêt doit généralement être remboursé vers 70 ou 75 ans.
Quels frais s'ajoutent au prix ?
Vous payez toujours vous-même les impôts et frais d'achat ; la banque ne les finance pas.
| Poste | Ancien | Programmes neufs |
|---|---|---|
| Impôt de transmission (ITP) en Andalousie | 7% | non applicable |
| TVA (IVA) | non applicable | 10% |
| Droit de timbre (AJD) en Andalousie | non applicable | 1,2% |
| Notaire, registre, avocat ou gestor | environ 1 à 1,5 % au total | |
| Total (Costa del Sol, indicatif) | environ 8,5 % | environ 12,7 % |
Bonne nouvelle pour le prêt : depuis la loi hypothécaire espagnole de 2019, c'est la banque qui paie le notaire, le registre, sa gestoría et le droit de timbre de l' acte de prêt. Vous payez en revanche l' expertise, en général 400 à 600 euros. C'est prévu par la loi hypothécaire (Ley 5/2019, article 14), comme le confirme le service consommateurs de la Junta de Andalucía. Lisez aussi toutes les étapes et frais d'un achat.
Exemples : quel apport vous faut-il ?
Bien ancien sur la Costa del Sol, financement de 60 à 70 %, frais d'achat de 8,5 % et expertise d'environ 500 euros. Montants en euros, arrondis.
| Prix | Prêt (60 à 70 %) | Apport sur le prix (30 à 40 %) | Frais d'achat (8,5 %) | Apport nécessaire |
|---|---|---|---|---|
| 300.000 | 180 000 à 210 000 | 90 000 à 120 000 | 25.500 | 116 000 à 146 000 |
| 500.000 | 300 000 à 350 000 | 150 000 à 200 000 | 42.500 | 193 000 à 243 000 |
| 1.000.000 | 600 000 à 700 000 | 300 000 à 400 000 | 85.000 | 385 500 à 485 500 |
Avec des programmes neufs les frais sont plus élevés, autour de 12,7 %. Pour un logement neuf de 500 000 euros, cela fait environ 63 500 euros de frais, soit environ 214 000 à 264 000 euros d'apport. En achat sur plan, vous payez en outre souvent par tranches pendant la construction.
Qu'est-ce qui détermine votre capacité d'emprunt ?
- Vos revenus et dettes. La banque veut voir vos fiches de paie ou bilans, déclarations fiscales et relevés bancaires, et regarde aussi votre prêt dans votre pays.
- Votre âge, en raison de la durée maximale.
- Le bien. Expertise, état et emplacement.
- Votre résidence fiscale. Dans ou hors de l'UE, la différence est d'environ 10 points.
- Le taux d'intérêt. Avec un taux variable, vous payez l'Euribor plus une marge. L'Euribor 12 mois était en moyenne autour de 3,25 % en septembre 2026. Selon un guide de juin 2026, les non-résidents paient généralement 0,5 à 1 point de plus que les résidents.
Astuces pour acheter avec moins d'apport
- Utiliser la valeur de votre logement actuel. Certains acheteurs financent avec un prêt dans leur pays, garanti par leur logement. Faites-vous conseiller sur place, car les conditions varient.
- Choisir un autre bien. Un bien ancien a des frais d'achat plus bas que le neuf.
- Faire d'abord valider votre financement. Vous savez ainsi exactement ce qui est faisable avant de faire une offre.
- Négocier le prix. Chaque remise de 10 000 euros réduit aussi l'impôt de transmission.
Pour en savoir plus sur le prêt, lisez notre article sur le prêt immobilier en Espagne pour les étrangers.
Comment nous aidons
Nous cherchons avec vous un bien adapté à votre budget et vous mettons en contact avec des courtiers et des banques qui travaillent avec les non-résidents. Vous savez ainsi à l'avance ce qui est faisable. Nous parlons français, néerlandais, anglais et espagnol et sommes chaque jour à Marbella, Benahavís et Estepona. Indiquez-nous votre budget et nous vous montrons ce qui est possible. Sans engagement.
Vous voulez savoir ce que vous pouvez acheter avec votre budget ? Dites-le-nous et nous vous montrons les possibilités à Marbella, Benahavís et Estepona. Sans engagement.
Indiquez-nous votre budgetEnvoyez-nous un WhatsAppÀ lire aussi : un prêt hypothécaire en Espagne, acheter une maison en Espagne et Demande de numéro NIE.
Cet article fait partie de notre guide fiscalité et droit de l’immobilier en Espagne: toutes les règles pour acheter, posséder, louer, vendre et hériter au même endroit, vérifiées chaque mois.
Questions fréquentes
Quel apport me faut-il pour une maison en Espagne ?
Pour un non-résident de l'UE, en général 30 à 40 % du prix, plus des frais d'achat d'environ 8,5 % dans l'ancien ou 12,7 % dans le neuf sur la Costa del Sol.
Combien une banque espagnole finance-t-elle pour un non-résident ?
En général 60 à 70 % de la plus basse des deux valeurs, prix ou expertise, pour les citoyens de l'UE, et 50 à 60 % pour ceux qui vivent hors UE.
La banque finance-t-elle aussi les frais d'achat ?
Non. Vous payez vous-même les impôts et frais d'achat. Depuis 2019, la banque paie les frais de l'acte de prêt ; l'expertise est à votre charge.
Sur quelle durée puis-je emprunter en tant que non-résident ?
En général 20 à 25 ans, et le prêt doit être remboursé vers 70 ou 75 ans.
Quel taux vais-je payer ?
Avec un taux variable, l'Euribor plus une marge. L'Euribor 12 mois était en moyenne autour de 3,25 % en septembre 2026. Les non-résidents paient généralement 0,5 à 1 point de plus que les résidents.
Quel apport pour un bien de 500 000 euros ?
Pour un bien ancien, environ 193 000 à 243 000 euros : 30 à 40 % du prix, environ 42 500 euros de frais et l'expertise.
Sources
- SpainUnveiled, Hipotecas en España para no residentes: LTV, tasas y requisitos, guía 2026 (17 juin 2026)
- We Sell Homes, Hipoteca para no residentes en España: cuánto financia el banco (mis à jour le 6 octobre 2026)
- Euribor-rates.eu, Tipos de interés Euribor 2026, et euribordiario.es, El Euríbor cierra septiembre en el 3,247% (30 septembre 2026)
- Interforo Abogados, Impuestos al comprar una vivienda en Andalucía 2026 (13 avril 2026)
- Ley 5/2019 reguladora de los contratos de crédito inmobiliario
Rédigé par la rédaction d'Imagine Marbella. Mis à jour en octobre 2026. Il s'agit d'informations générales, et non d'un conseil financier : faites toujours évaluer votre situation par une banque ou un courtier.