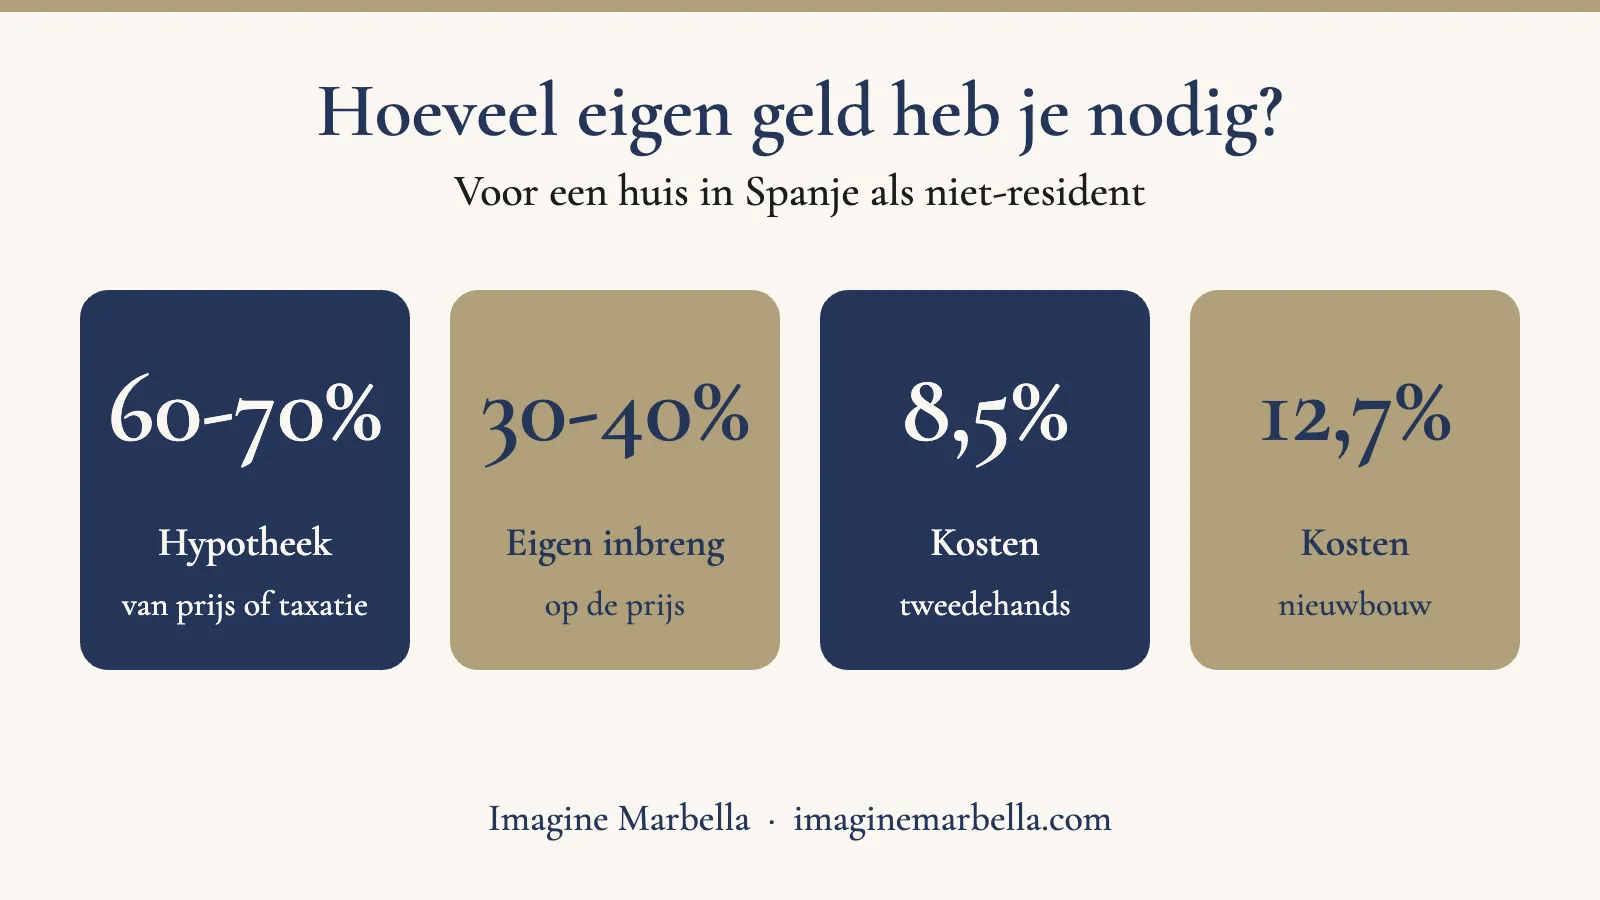
Respuesta corta: si eres no residente de la UE, un banco español suele financiar 60 al 70 % del precio de compra o del valor de tasación, el menor de los dos. Por tanto, aportas entre el 30 y el 40% del precio tú mismo, más los gastos de compra: alrededor del 8,5% en segunda mano en la Costa del Sol y alrededor del 12,7% en obra nueva. Para una vivienda de 500.000 euros necesitas aproximadamente entre 193.000 y 243.000 euros de fondos propios.
“¿Cuánto tengo que aportar?” Es una de las primeras preguntas que nos hacen, y con razón. En España los bancos prestan menos a quien no reside aquí de lo que quizá estés acostumbrado. Saberlo antes te ayuda a planificar mejor, negociar con calma y evitar sorpresas en las últimas semanas antes de la escritura.
En este artículo lo calculamos de forma concreta, con cifras de guías españolas actualizadas en 2026. Una hipoteca siempre es a medida: el banco decide según tus ingresos, tus deudas y la vivienda. Usa estas cifras como punto de partida, no como oferta.
¿Cuánto presta un banco español a no residentes?
| Tu situación | Financiación máxima (orientativa) |
|---|---|
| Residente fiscal en España | hasta el 80% aproximadamente |
| No residente de la UE o el EEE (por ejemplo, Francia o Alemania) | 60 al 70 % |
| No residente de fuera de la UE (por ejemplo, Reino Unido o EE. UU.) | del 50 al 60% |
El porcentaje se aplica sobre el menor entre el precio de compra y la tasación. Si el banco tasa por debajo del precio, sube tu aportación. Además, el banco mira tu ratio de endeudamiento: todas tus cuotas mensuales, incluida la nueva hipoteca y los préstamos en tu país, deberían quedar por debajo de aproximadamente el 35% de tus ingresos netos.
El plazo también es más corto de lo habitual: para no residentes suele ser de 20 a 25 años, y el préstamo suele tener que estar pagado hacia los 70 o 75 años.
¿Qué gastos se suman al precio?
Los impuestos y gastos de la compra los pagas siempre tú; el banco no los financia.
| Concepto | Segunda mano | Obra nueva |
|---|---|---|
| ITP en Andalucía | 7% | no aplica |
| IVA | no aplica | 10% |
| AJD en Andalucía | no aplica | 1,2% |
| Notaría, registro, abogado o gestor | en conjunto, alrededor del 1 al 1,5% | |
| Total (Costa del Sol, orientativo) | alrededor del 8,5% | alrededor del 12,7% |
Buena noticia si hay hipoteca: desde la ley hipotecaria de 2019, el banco paga la notaría, el registro, su gestoría y el AJD de la escritura de hipoteca. Tú pagas la tasación, normalmente de 400 a 600 euros. Así lo establece la ley hipotecaria (Ley 5/2019, artículo 14) y lo confirma Consumo Responde de la Junta de Andalucía. Lee también todos los pasos y gastos de la compra.
Ejemplos: ¿cuánto dinero propio necesitas?
Vivienda de segunda mano en la Costa del Sol, financiación del 60 al 70%, gastos del 8,5% y tasación de unos 500 euros. Importes en euros, redondeados.
| Precio | Hipoteca (60 a 70%) | Aportación sobre el precio (30 a 40%) | Gastos de compra (8,5%) | Fondos propios necesarios |
|---|---|---|---|---|
| 300.000 | 180.000 a 210.000 | 90.000 a 120.000 | 25.500 | 116.000 a 146.000 |
| 500.000 | 300.000 a 350.000 | 150.000 a 200.000 | 42.500 | 193.000 a 243.000 |
| 1.000.000 | 600.000 a 700.000 | 300.000 a 400.000 | 85.000 | 385.500 a 485.500 |
Con la obra nueva los gastos son mayores, alrededor del 12,7%. Para una vivienda nueva de 500.000 euros son unos 63.500 euros de gastos y, por tanto, aproximadamente entre 214.000 y 264.000 euros de fondos propios. Si compras sobre plano, además sueles pagar por tramos durante la obra.
¿Qué determina cuánto puedes pedir?
- Tus ingresos y deudas. El banco pide nóminas o cuentas anuales, declaraciones de la renta y extractos, y mira también tu hipoteca en tu país.
- Tu edad, por el plazo máximo.
- La vivienda. Tasación, estado y ubicación.
- Tu residencia fiscal. Dentro o fuera de la UE supone unos 10 puntos de diferencia.
- El tipo de interés. Con tipo variable pagas Euríbor más un diferencial. El Euríbor a 12 meses se situó de media en torno al 3,25% en septiembre de 2026. Según una guía de junio de 2026, los no residentes suelen pagar entre 0,5 y 1 punto más que los residentes.
Formas inteligentes de comprar con menos fondos propios
- Usar el valor de tu vivienda en tu país. Algunos compradores financian con un préstamo en su país sobre su propia vivienda. Asesórate allí, porque las condiciones varían.
- Elegir otra vivienda. La segunda mano tiene menos gastos de compra que la obra nueva.
- Hacer evaluar antes tu financiación. Así sabes exactamente qué es viable antes de ofertar.
- Negociar el precio. Cada 10.000 euros de rebaja también reduce el ITP.
Lee más sobre la hipoteca en nuestro artículo sobre la hipoteca en España para extranjeros.
Cómo te ayudamos
Buscamos contigo una vivienda acorde a tu presupuesto y te ponemos en contacto con asesores hipotecarios y bancos que trabajan con no residentes, para que sepas antes qué es viable. Hablamos español, inglés, francés y neerlandés y estamos a diario en Marbella, Benahavís y Estepona. Cuéntanos tu presupuesto y te mostramos lo que es posible. Sin compromiso.
¿Quieres saber qué puedes comprar con tu presupuesto? Cuéntanoslo y te mostramos las opciones en Marbella, Benahavís y Estepona. Sin compromiso.
Cuéntanos tu presupuestoEscríbenos por WhatsAppLee también: una hipoteca en España, comprar casa en España y Solicitar el número NIE.
Este artículo forma parte de nuestra guía fiscal y legal del inmobiliario en España: todas las normas para comprar, tener, alquilar, vender y heredar en un solo lugar, revisadas cada mes.
Preguntas frecuentes
¿Cuánto dinero propio necesito para una casa en España?
Como no residente de la UE, normalmente entre el 30 y el 40% del precio, más unos gastos del 8,5% en segunda mano o del 12,7% en obra nueva en la Costa del Sol.
¿Cuánto financia un banco español a un no residente?
Normalmente entre el 60 y el 70% del menor entre precio y tasación para ciudadanos de la UE, y entre el 50 y el 60% para quien vive fuera de la UE.
¿Financia el banco también los gastos de compra?
No. Los impuestos y gastos de compra los pagas tú. Desde 2019 el banco paga los gastos de la escritura de hipoteca; la tasación la pagas tú.
¿A qué plazo puedo pedir hipoteca como no residente?
Normalmente de 20 a 25 años, y el préstamo suele tener que estar pagado hacia los 70 o 75 años.
¿Qué interés pagaré?
Con tipo variable, Euríbor más un diferencial. El Euríbor a 12 meses se situó de media en torno al 3,25% en septiembre de 2026. Los no residentes suelen pagar entre 0,5 y 1 punto más que los residentes.
¿Cuánto dinero propio necesito para una vivienda de 500.000 euros?
En segunda mano, entre 193.000 y 243.000 euros: del 30 al 40% del precio, unos 42.500 euros de gastos y la tasación.
Fuentes
- SpainUnveiled, Hipotecas en España para no residentes: LTV, tasas y requisitos, guía 2026 (17 de junio de 2026)
- We Sell Homes, Hipoteca para no residentes en España: cuánto financia el banco (actualizado el 6 de octubre de 2026)
- Euribor-rates.eu, Tipos de interés Euribor 2026, y euribordiario.es, El Euríbor cierra septiembre en el 3,247% (30 de septiembre de 2026)
- Interforo Abogados, Impuestos al comprar una vivienda en Andalucía 2026 (13 de abril de 2026)
- Ley 5/2019 reguladora de los contratos de crédito inmobiliario
Redactado por el equipo editorial de Imagine Marbella. Actualizado en octubre de 2026. Esta información es general y no constituye asesoramiento financiero: consulta siempre tu caso con un banco o asesor hipotecario.