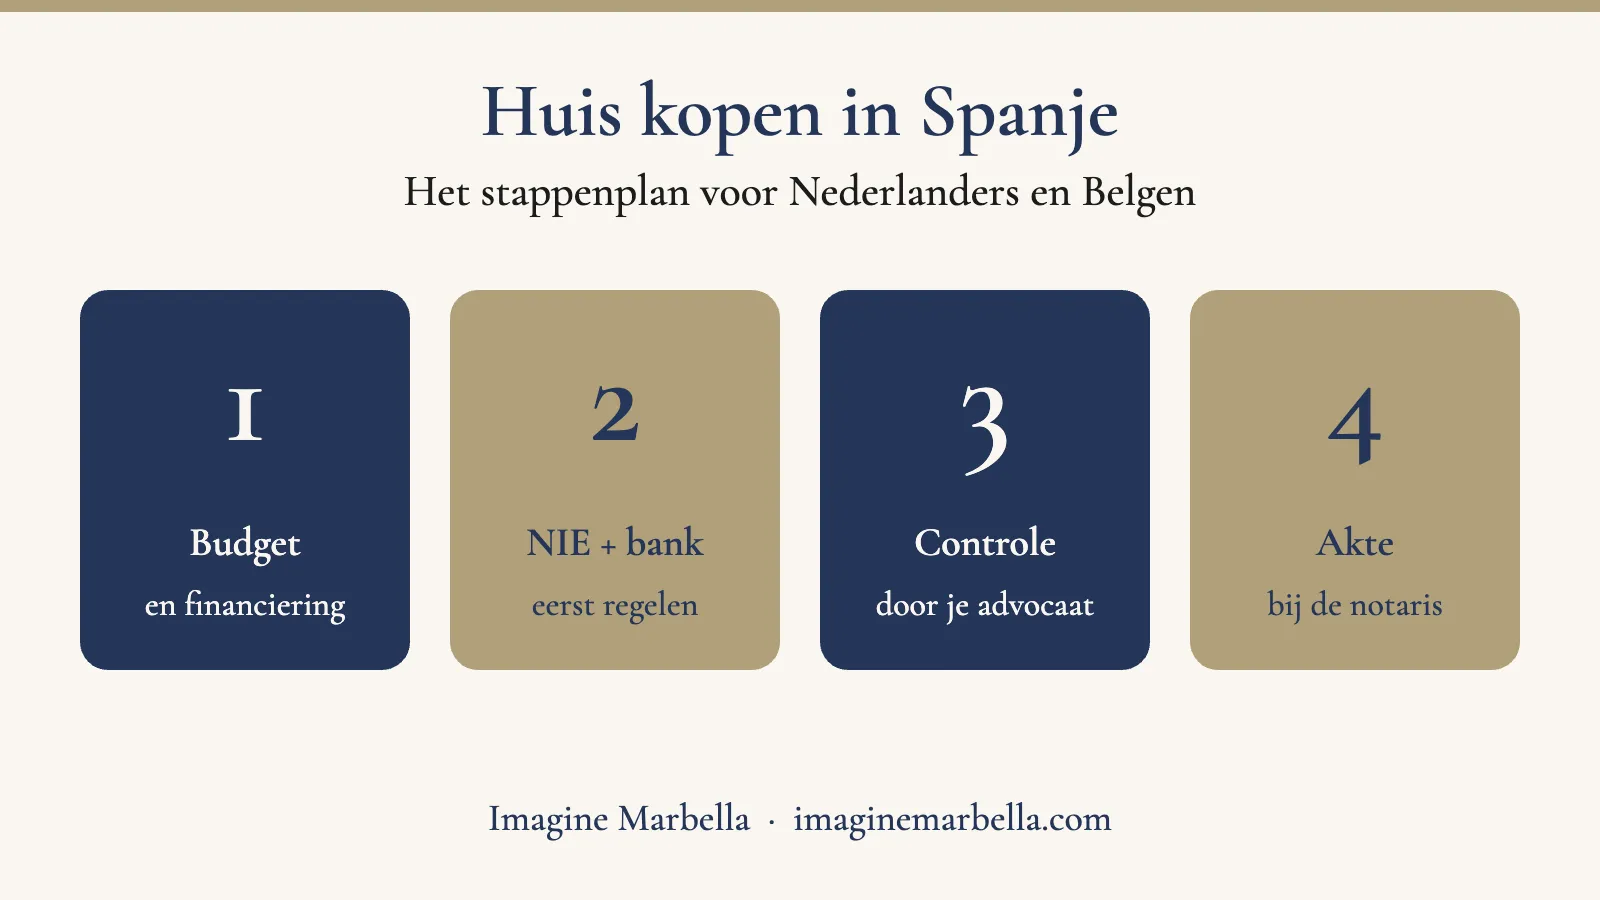
Short answer: als Nederlander of Belg mag je in Spanje zonder verblijfsvergunning een woning kopen. Je hebt een NIE-nummer, a Spaanse bankrekening en een onafhankelijke advocaat nodig. Het traject loopt via zes stappen: budget, zoeken, reservatie, controle van de papieren, koopcontract met aanbetaling (meestal 10%) en de akte bij de notaris. Reken op 8 tot 16 weken van eerste bod tot sleutels, en op grofweg 8 tot 10% extra kosten bovenop de prijs bij een tweedehandswoning in Andalusië.
Een huis kopen in Spanje klinkt als een droom, en dat is het ook. Maar het gaat anders dan thuis. Er is geen bouwkundige keuring die iedereen verplicht doet, de notaris controleert niet alles voor jou en de aanbetaling heeft hier een eigen spelregel. Wie de stappen kent, koopt rustig en zonder verrassingen.
In dit stappenplan vind je wat elke stap inhoudt, wat het kost en waar het in de praktijk misloopt. Alle bedragen en regels zijn gecontroleerd op actuele bronnen en gelden voor 2026. Een kleine opmerking vooraf: wij zijn een makelaar, geen notaris of belastingadviseur. Voor de juridische controle raden we altijd een eigen, onafhankelijke advocaat aan.
Mag je als Nederlander of Belg zomaar een huis kopen in Spanje?
Ja. Als burger van de Europese Unie koop je in Spanje onder dezelfde voorwaarden als een Spanjaard. Je hoeft er niet te wonen en je hebt geen visum nodig om eigenaar te worden. Wat je wel nodig hebt is een NIE-nummer, want zonder dat teken je niet bij de notaris.
Even een nuance voor de nieuwsjagers. De Spaanse regering stelde in 2025 een belasting van maar liefst 100% voor op woningaankoop door kopers van buiten de EU. Volgens The Local (19 oktober 2026) is die belasting niet in werking en zit het voorstel vast: het parlement heeft het niet behandeld en de nieuwe woningdecreten van oktober 2026 nemen haar niet op. Het gaat bovendien over kopers van buiten de EU. Voor Nederlanders en Belgen verandert er dus niets. Ook de zogenoemde golden visa via vastgoed is stopgezet: de regering kondigde op 3 april 2025 het einde aan. Dat treft EU-burgers niet, want zij hebben geen verblijfsvergunning nodig.
Stap 1: bepaal je budget en je financiering
Reken niet alleen met de aankoopprijs. Bovenop de prijs komen belastingen en kosten (zie verderop), en daarna de jaarlijkse kosten van een eigen woning in Spanje. Wil je een hypotheek? Spaanse banken financieren niet-residenten doorgaans tot ongeveer 60 à 70% van de waarde. Je hebt dus minstens 30 tot 40% eigen geld nodig, plus de kosten. Het exacte percentage hangt af van de bank en je profiel. Lees ons artikel over een hypotheek in Spanje voor meer details.
Regel je financiering voordat je een bod uitbrengt. Een hypotheekaanbod kan weken duren, en een verkoper kiest liefst een koper die snel rond is.
Stap 2: regel je NIE en je Spaanse bankrekening
Dit zijn de twee praktische basics. Het NIE-nummer kost ongeveer 10 euro taks, maar de wachttijd kan van enkele weken tot twee maanden lopen. Een Spaanse bankrekening heb je nodig voor de betalingen rond je aankoop en daarna voor water, elektriciteit, gemeenschapskosten en onroerendgoedbelasting. De notaris aanvaardt voor de koopsom een bankcheque (cheque bancario) van een buitenlandse bank, in plaats van contant geld.
Stap 3: zoek en bezoek, en laat je begeleiden
In Marbella, Benahavís en Estepona verschilt de markt enorm per wijk, van appartementen in een complex met zwembad tot villa’s in een bewaakte urbanisatie. Een lokale makelaar kent de wijken, de prijzen en de verborgen valkuilen. Bezichtig minstens twee of drie keer, op verschillende momenten van de dag, en vraag naar de gemeenschapskosten, de energiecertificaten en eventuele geplande werken.
Zoek je specifiek in Marbella? Lees dan ons stappenplan voor Marbella, met de wijken en prijzen. Nieuw bij ons? Bekijk onze huizen en villa’s and appartementen en penthouses, of lees hoe de markt er in 2026 voor staat.
Stap 4: reserveer de woning en laat de papieren controleren
Heb je je woning gevonden? Dan teken je eerst vaak een reservatiecontract met een kleine aanbetaling. Het haalt de woning voor ongeveer twee tot vier weken van de markt. In die periode laat je jouw advocaat alles nakijken. Dit is volgens juristen de stap die kopers het vaakst overslaan, en de belangrijkste om een mislukte aankoop te voorkomen.
| Wat wordt gecontroleerd | Waarom het ertoe doet |
|---|---|
| Eigendom en lasten (nota simple) | Staat de verkoper echt als eigenaar? Rusten er hypotheken of beslagen op? |
| Bouwvergunningen en bewoonbaarheidscertificaat | Is alles wat er staat ook vergund? Een illegale aanbouw of zwembad is jouw probleem na de koop |
| Schulden van de gemeenschap van eigenaars | Openstaande bijdragen worden vaak een zaak van de nieuwe eigenaar |
| Onbetaalde IBI (onroerendgoedbelasting) | Idem: de kwitanties moeten in orde zijn |
| Stedenbouwkundige situatie | Ligt de woning in een zone waar je mag bouwen of verhuren? |
| Energiecertificaat | Verplicht bij verkoop |
With nieuwbouw op plan geldt een extra bescherming: de ontwikkelaar moet je stortingen laten waarborgen met een bankgarantie of verzekering. Dat staat in de bouwwet (Ley 38/1999, eerste aanvullende bepaling). Vraag er altijd naar.
Stap 5: het koopcontract met aanbetaling (arras)
Het volgende document is het private koopcontract, vaak een contrato de arras. Je betaalt een aanbetaling, meestal tot 10% van de prijs. Dit is geen wettelijk maximum, maar wel gebruikelijk. De spelregel is bij het meest gebruikte type (arras penitenciales) streng en tegelijk eerlijk:
- Trek jij je als koper terug, dan verlies je de aanbetaling.
- Trekt de verkoper zich terug, dan moet die het dubbele teruggeven.
Dat is geregeld in artikel 1454 van het Spaanse Burgerlijk Wetboek. Heb je een hypotheek nodig, laat dan een opschortende voorwaarde opnemen: krijg je de financiering niet, dan krijg je je geld terug. Zo’n voorwaarde moet uitdrukkelijk in het contract staan. In het contract staat ook de uiterste datum van de akte, vaak twee tot zes maanden verder.
Stap 6: de akte bij de notaris en de inschrijving
Bij de notaris onderteken je de escritura pública. Verkoper en koper zijn aanwezig (of laten zich vertegenwoordigen met een volmacht), de notaris controleert de identiteiten, de betaalwijze en de herkomst van het geld. Je betaalt de rest van de koopsom, meestal met een bankcheque, en ontvangt de sleutels. Daarna wordt de akte ingeschreven in het eigendomsregister, wat gewoonlijk 30 tot 60 dagen duurt. Zet daarna de nutsvoorzieningen op jouw naam.
Van het eerste bod tot de sleutels reken je op 8 tot 16 weken. Een contante aankoop gaat sneller dan een aankoop met een hypotheek of op plan.
Wat kost het? Belastingen en kosten bovenop de prijs
| Item | Tweedehands | New builds |
|---|---|---|
| Overdrachtsbelasting ITP | 7% in Andalusië | niet van toepassing |
| BTW (IVA) | niet van toepassing | 10% |
| Zegelrecht AJD | niet van toepassing | 1,2% in Andalusië |
| Notary | ongeveer 600 tot 1.200 euro of meer | idem |
| Land registry | ongeveer 400 tot 1.000 euro of meer | idem |
| Gestor of advocaat | ongeveer 300 tot 1.500 euro, advocaat vaak een percentage van de prijs | idem |
De ITP bereken je op de hoogste waarde van de koopsom of de referentiewaarde van het kadaster. In Andalusië geldt een algemeen tarief van 7% voor een tweedehandswoning. Lagere tarieven (6% of 3,5%) gelden alleen voor een hoofdverblijf met een lage waarde of voor bepaalde profielen, zoals kopers onder de 35. Voor een tweede woning in Marbella, Benahavís of Estepona is 7% dus de regel. Andalusië hanteert sinds 2021 één algemeen tarief van 7% overdrachtsbelasting en 1,2% zegelrecht bij nieuwbouw.
Worked example (indicatief): voor een tweedehandswoning van 450.000 euro betaal je 31.500 euro ITP. Met notaris, register en gestor of advocaat kom je op grofweg 35.000 tot 40.000 euro extra, dus ongeveer 8 tot 9%. Bij nieuwbouw tel je 10% btw en 1,2% zegelrecht, dus grofweg 12 tot 13%. Bij idealista staat een algemene range van 8 tot 13% extra kosten.
En daarna? Reken ook op jaarlijkse kosten: onroerendgoedbelasting (IBI), gemeenschapskosten, afvalbelasting, verzekeringen en als niet-resident een jaarlijkse aangifte van toegerekend inkomen (modelo 210). Lees er alles over in ons artikel over belasting op een tweede huis in Spanje.
Zes valkuilen die we vaak zien
- Geen eigen advocaat. De advocaat van de verkoper of de ontwikkelaar werkt niet voor jou.
- Papieren niet laten controleren voor je tekent.
- Geen opschortende voorwaarde voor je hypotheek.
- De kosten vergeten. Reken met 8 tot 13% extra, niet met de prijs alleen.
- Een gedeelte zwart betalen. De prijs in de akte moet de echte prijs zijn. Dat is illegaal en keert zich later tegen jou.
- Een woning kopen zonder te weten wat je wilt verhuren of mag verhuren. Check de statuten en de regels vooraf.
Zo helpen wij
Wij begeleiden je van de eerste zoekopdracht tot de sleuteloverdracht, in het Nederlands, Frans, Engels of Spaans. We zoeken mee naar wat past, begeleiden de bezichtigingen, brengen je in contact met een betrouwbare advocaat en gestor, en volgen het dossier tot na de akte. Ons team is dagelijks in Marbella, Benahavís en Estepona. Tell us what you are looking for en we denken graag mee. Je zit nergens aan vast.
Wil je een woning kopen in Marbella, Benahavís of Estepona? Vertel ons wat je zoekt en we gaan voor je op pad. Je zit nergens aan vast.
Tell us what you are looking forSend us a WhatsAppLees ook: huis kopen in Marbella, Apply for NIE number, een hypotheek in Spanje and the Marbella property market.
Dit artikel hoort bij onze gids belasting en recht bij vastgoed in Spanje: alle regels voor kopen, bezitten, verhuren, verkopen en erven op één plek, elke maand gecontroleerd.
Frequently asked questions
Mag ik als Nederlander of Belg een huis kopen in Spanje?
Ja. Als EU-burger heb je geen visum of verblijfsvergunning nodig om eigenaar te worden. Je hebt wel een NIE-nummer en een Spaanse bankrekening nodig.
Hoeveel extra kosten komen er bovenop de prijs?
Bij een tweedehandswoning in Andalusië grofweg 8 tot 10%: 7% overdrachtsbelasting (ITP) plus notaris, register en gestor of advocaat. Bij nieuwbouw komt er 10% btw en 1,2% zegelrecht bij, dus ongeveer 12 tot 13%.
Hoeveel aanbetaling moet ik betalen?
Bij het privécontract (arras) is dat meestal tot 10% van de prijs. Als de koper zich terugtrekt, verliest hij de aanbetaling. Als de verkoper zich terugtrekt, moet die het dubbele teruggeven.
Hoe lang duurt het om een huis te kopen in Spanje?
Gemiddeld 8 tot 16 weken van eerste bod tot sleutels. Een contante aankoop gaat sneller. Daarna duurt de inschrijving in het eigendomsregister vaak 30 tot 60 dagen.
Do I need a lawyer?
Het is niet wettelijk verplicht, maar wel sterk aanbevolen. Een eigen, onafhankelijke advocaat controleert eigendom, lasten, vergunningen en schulden voor je tekent.
Kan ik een hypotheek krijgen in Spanje als niet-resident?
Ja, bij Spaanse banken. Doorgaans financieren ze ongeveer 60 tot 70% van de waarde, dus je hebt 30 tot 40% eigen geld nodig plus de kosten.
Wat is de 100% belasting voor buitenlandse kopers?
Een voorstel van de Spaanse regering uit 2025 voor kopers van buiten de EU. Volgens The Local was het in oktober 2026 niet in werking en bleef het vastzitten in het parlement. Het geldt niet voor Nederlanders en Belgen.
Moet ik in Spanje gaan wonen om te kopen?
Nee. Je kunt eigenaar zijn en in Nederland of België blijven wonen. Wil je er wel gaan wonen, dan zijn er bijkomende stappen, zoals inschrijving als EU-burger na drie maanden.
Bronnen
- idealista news, 12 stappen voor het kopen van een huis in Spanje and Total costs of buying property in Spain 2026
- Costa Luz Lawyers, Buying property in Spain as a non-resident, 2026: full process and Conveyancing timeline 2026
- OCU, Contrato de arras penitenciales (artículo 1454 del Código Civil)
- Guiafiscal.es, ITP-AJD Andalucía 2026 en Interforo Abogados, Impuestos al comprar una vivienda en Andalucía 2026 (13 april 2026), op basis van Ley 5/2021
- The Local, Will Spain’s 100 percent property tax on foreign buyers ever pass? (19 oktober 2026) en Reuters via MarketScreener (27 maart 2026)
- Fotocasa, Golden Visa in 2026: what has changed
Geschreven door de redactie van Imagine Marbella. Bijgewerkt oktober 2026. Dit is algemene informatie en geen juridisch advies: laat je situatie altijd nakijken door een gestor of advocaat.