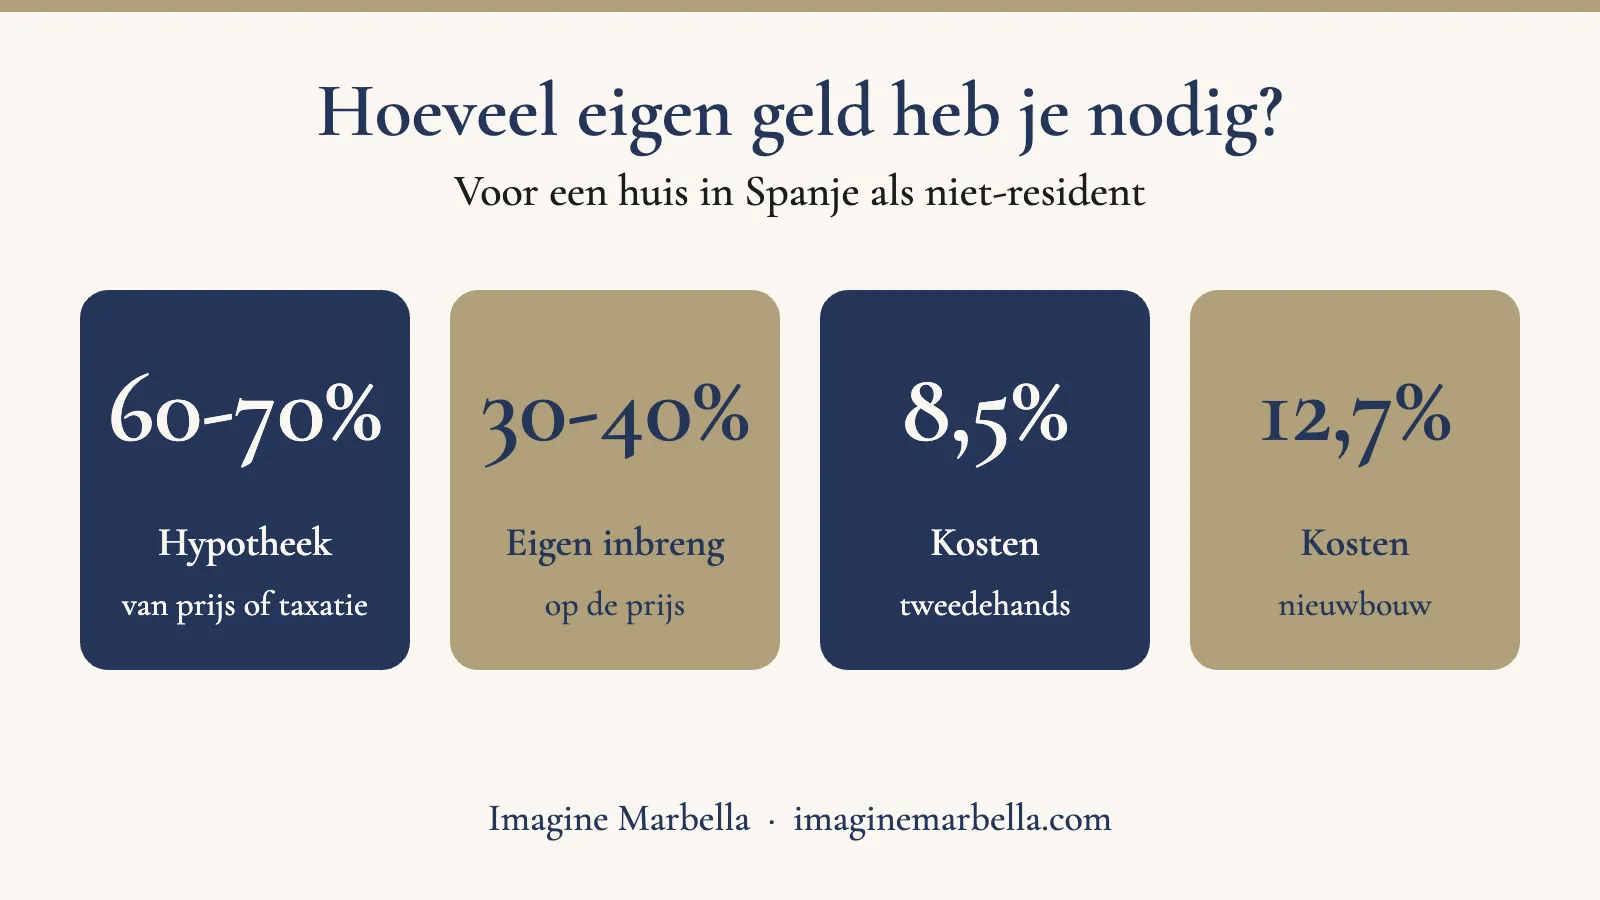
Short answer: als Nederlander of Belg (niet-resident uit de EU) financiert een Spaanse bank doorgaans 60 tot 70% van de aankoopprijs of de taxatiewaarde, de laagste van de twee. Je brengt dus 30 tot 40% van de prijs zelf in, plus de buying costs: ongeveer 8,5% bij een tweedehandswoning aan de Costa del Sol en ongeveer 12,7% bij nieuwbouw. Voor een woning van 500.000 euro heb je zo grofweg 193.000 tot 243.000 euro eigen geld nodig.
“Hoeveel moet ik zelf inbrengen?” Het is een van de eerste vragen die we krijgen, en terecht. In Spanje lenen banken minder aan wie er niet woont dan je in Nederland of België gewend bent. Wie dat vooraf weet, plant beter, onderhandelt rustiger en wordt niet verrast in de laatste weken voor de akte.
In dit artikel rekenen we het concreet uit, met cijfers van Spaanse gidsen die in 2026 zijn bijgewerkt. Een hypotheek is altijd maatwerk: je bank beslist op basis van je inkomen, je schulden en de woning. Gebruik deze cijfers dus als vertrekpunt, niet als offerte.
Hoeveel leent een Spaanse bank aan niet-residenten?
| Jouw situatie | Maximale financiering (indicatief) |
|---|---|
| Fiscaal resident in Spanje | tot ongeveer 80% |
| Niet-resident uit de EU of EER (zoals Nederland en België) | 60 tot 70% |
| Niet-resident van buiten de EU (bijvoorbeeld VK, VS) | 50 tot 60% |
Het percentage geldt op de laagste van de aankoopprijs en de taxatiewaarde. Taxeert de bank de woning lager dan de prijs, dan stijgt dus je eigen inbreng. Daarnaast kijkt de bank naar je schuldratio: al je maandlasten samen, inclusief de nieuwe hypotheek en eventuele leningen thuis, blijven liefst onder ongeveer 35% van je netto-inkomen.
Ook de looptijd is korter dan je gewend bent: voor niet-residenten meestal 20 tot 25 jaar, en de lening moet doorgaans afgelost zijn rond je 70ste of 75ste.
Welke kosten komen er bovenop de prijs?
De belastingen en kosten bij een aankoop betaal je altijd zelf, en een bank financiert ze niet mee.
| Item | Tweedehands | New builds |
|---|---|---|
| Overdrachtsbelasting (ITP) in Andalusië | 7% | niet van toepassing |
| VAT (IVA) | niet van toepassing | 10% |
| Zegelrecht (AJD) in Andalusië | niet van toepassing | 1,2% |
| Notaris, register, advocaat of gestor | samen grofweg 1 tot 1,5% | |
| Totaal (Costa del Sol, indicatief) | ongeveer 8,5% | ongeveer 12,7% |
Goed nieuws bij een hypotheek: sinds de Spaanse hypotheekwet van 2019 betaalt de bank de notaris, het register, de eigen gestoría en het zegelrecht van de hypotheekakte. Jij betaalt wel de taxatie, meestal 400 tot 600 euro. Zo staat het in de hypotheekwet (Ley 5/2019, artikel 14) en bevestigt de consumentendienst van de Junta de Andalucía. Lees ook alle stappen en kosten bij een aankoop.
Rekenvoorbeelden: hoeveel eigen geld heb je nodig?
Tweedehandswoning aan de Costa del Sol, financiering van 60 tot 70%, aankoopkosten van 8,5% en een taxatie van ongeveer 500 euro. Bedragen in euro, afgerond.
| Price | Hypotheek (60 tot 70%) | Eigen inbreng op de prijs (30 tot 40%) | Aankoopkosten (8,5%) | Eigen geld nodig |
|---|---|---|---|---|
| 300.000 | 180.000 tot 210.000 | 90.000 tot 120.000 | 25.500 | 116.000 tot 146.000 |
| 500.000 | 300.000 tot 350.000 | 150.000 tot 200.000 | 42.500 | 193.000 tot 243.000 |
| 1.000.000 | 600.000 tot 700.000 | 300.000 tot 400.000 | 85.000 | 385.500 tot 485.500 |
With new-build property liggen de kosten hoger, rond 12,7%. Voor een nieuwbouwwoning van 500.000 euro kom je dan op ongeveer 63.500 euro kosten, en dus op ruwweg 214.000 tot 264.000 euro eigen geld. Bij aankoop op plan betaal je bovendien vaak in schijven tijdens de bouw.
Wat bepaalt hoeveel je kunt lenen?
- Je inkomen en schulden. De bank wil loonstroken of jaarrekeningen, belastingaangiften en bankafschriften zien, en kijkt ook naar je hypotheek thuis.
- Je leeftijd, vanwege de maximale looptijd.
- De woning. Taxatie, staat en ligging.
- Je fiscale woonplaats. Binnen of buiten de EU maakt een verschil van ongeveer 10 procentpunt.
- De rente. Bij een variabele rente betaal je Euribor plus een marge. De 12-maands Euribor stond op 1 oktober 2026 op 3,303%. Niet-residenten betalen volgens een gids van juni 2026 doorgaans 0,5 tot 1 procentpunt meer dan residenten.
Slimme manieren om met minder eigen geld te kopen
- Overwaarde op je woning thuis gebruiken. Sommige kopers financieren met een lening in Nederland of België op hun eigen woning. Laat je daarover adviseren in je eigen land, want de voorwaarden verschillen.
- Een andere woning kiezen. Een tweedehandswoning heeft lagere aankoopkosten dan nieuwbouw.
- Eerst je financiering laten toetsen. Zo weet je precies wat haalbaar is voor je een bod uitbrengt.
- Onderhandelen over de prijs. Elke 10.000 euro korting scheelt ook in de overdrachtsbelasting.
Meer over de hypotheek zelf lees je in ons artikel over een hypotheek in Spanje als Belg of Nederlander.
Zo helpen wij
Wij zoeken mee naar een woning die past bij je budget en brengen je in contact met hypotheekadviseurs en banken die met niet-residenten werken. Zo weet je vooraf wat haalbaar is. We spreken Nederlands, Frans, Engels en Spaans en zijn dagelijks in Marbella, Benahavís en Estepona. Vertel ons je budget en we tonen je wat er mogelijk is. Je zit nergens aan vast.
Wil je weten wat je kunt kopen met jouw budget? Vertel het ons en we tonen je de mogelijkheden in Marbella, Benahavís en Estepona. Je zit nergens aan vast.
Vertel ons je budgetSend us a WhatsAppLees ook: een hypotheek in Spanje, huis kopen in Spanje and Apply for NIE number.
Dit artikel hoort bij onze gids belasting en recht bij vastgoed in Spanje: alle regels voor kopen, bezitten, verhuren, verkopen en erven op één plek, elke maand gecontroleerd.
Frequently asked questions
Hoeveel eigen geld heb ik nodig voor een huis in Spanje?
Als niet-resident uit de EU meestal 30 tot 40% van de prijs, plus de aankoopkosten van ongeveer 8,5% bij een tweedehandswoning of 12,7% bij nieuwbouw aan de Costa del Sol.
Hoeveel financiert een Spaanse bank voor een niet-resident?
Doorgaans 60 tot 70% van de laagste van de aankoopprijs en de taxatiewaarde voor EU-burgers, en 50 tot 60% voor wie buiten de EU woont.
Financiert de bank ook de aankoopkosten?
Nee. Belastingen en kosten bij de aankoop betaal je zelf. De kosten van de hypotheekakte betaalt sinds 2019 wel de bank, de taxatie betaal jij.
Hoe lang kan ik lenen als niet-resident?
Meestal 20 tot 25 jaar, en de lening moet doorgaans afgelost zijn rond je 70ste of 75ste.
Welke rente betaal ik?
Bij een variabele rente Euribor plus een marge. De 12-maands Euribor stond op 1 oktober 2026 op 3,303%. Niet-residenten betalen doorgaans 0,5 tot 1 procentpunt meer dan residenten.
Hoeveel eigen geld heb ik nodig voor een woning van 500.000 euro?
Bij een tweedehandswoning ongeveer 193.000 tot 243.000 euro: 30 tot 40% van de prijs, ongeveer 42.500 euro kosten en de taxatie.
Bronnen
- SpainUnveiled, Hipotecas en España para no residentes: LTV, tasas y requisitos, guía 2026 (17 juni 2026)
- We Sell Homes, Hipoteca para no residentes en España: cuánto financia el banco (bijgewerkt 6 oktober 2026)
- Euribor-rates.eu, Tipos de interés Euribor 2026 (fixing 1 oktober 2026)
- Interforo Abogados, Impuestos al comprar una vivienda en Andalucía 2026 (13 april 2026)
- Ley 5/2019 reguladora de los contratos de crédito inmobiliario
Geschreven door de redactie van Imagine Marbella. Bijgewerkt oktober 2026. Dit is algemene informatie en geen financieel advies: laat je situatie altijd beoordelen door een bank of hypotheekadviseur.